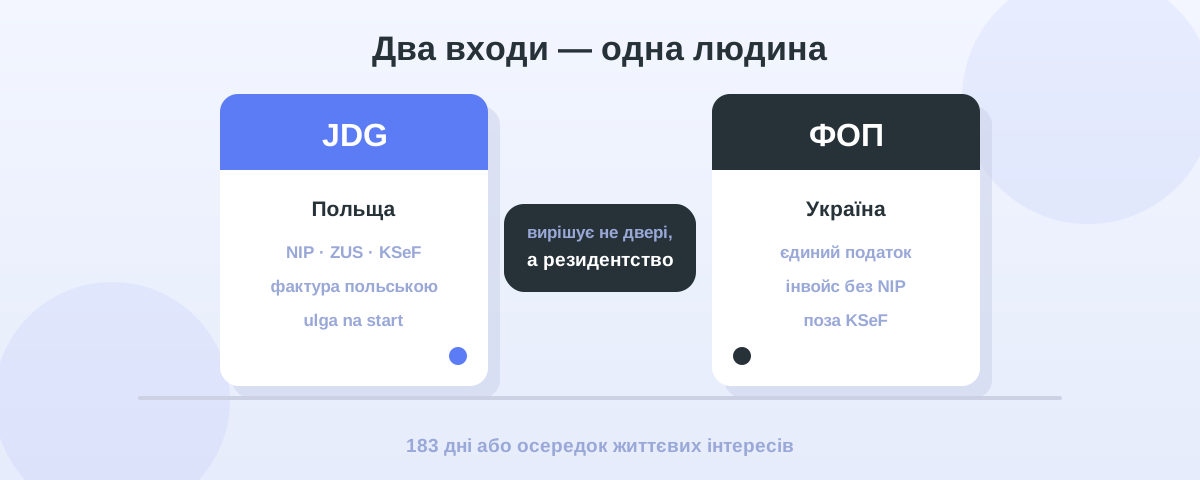
«У мене вже є ФОП в Україні — навіщо мені ще польська JDG?» Це, мабуть, найчастіше питання від українців, які осіли в Польщі й далі працюють на клієнтів. І відповідь на нього починається не там, де його зазвичай шукають.
Бо насправді це два різні питання: де зареєстрований твій бізнес і де ти є податковим резидентом. Перше ти обираєш сам. Друге — не обираєш взагалі, воно випливає з фактів твого життя.
Одразу і чесно: тема податкового резидентства не терпить узагальнень, а ця стаття — не індивідуальна податкова консультація. Нижче — правила й запитання, з якими треба йти до бухгалтера, а не готова відповідь для твого випадку.
Податкове резидентство — те, чого не обирають
Польський закон про PIT (стаття 3 ust. 1a) визначає податкове резидентство двома незалежними критеріями. Достатньо виконати один із них:
- ти маєш на території Польщі центр особистих або господарських інтересів — так званий ośrodek interesów życiowych, осередок життєвих інтересів; або
- ти перебуваєш на території Польщі понад 183 дні в податковому році.
Що входить у ці «інтереси»? Центр особистих інтересів — це родинні зв’язки: домашнє вогнище, де живе сім’я, суспільна й культурна активність, членство в організаціях. Центр господарських інтересів — місце ведення заробіткової діяльності, джерела доходів, інвестиції, нерухоме й рухоме майно, страхові поліси, кредити, банківські рахунки.
Наслідок простий і жорсткий:
- Польський податковий резидент має в Польщі необмежений податковий обов’язок — тобто розраховується тут з усіх доходів, і польських, і закордонних.
- Нерезидент має обмежений обов’язок — тільки з доходів, отриманих на території Польщі.
Ключове непорозуміння, яке варто прибрати одразу: ФОП, зареєстрований в Україні, сам собою не робить твої доходи «українськими» для польської податкової. Значення має твоє резидентство, а не країна реєстрації бізнесу.
Ілюстрація з офіційного довідника biznes.gov.pl: підприємець із ремонтною фірмою вісім місяців на рік працював у Нідерландах, але його дружина й діти залишалися в Польщі, і він виплачував іпотеку за польське житло. Попри понад 183 дні за кордоном, він не перестав бути польським податковим резидентом — бо спрацював другий критерій.
Що робити, якщо резидентом тебе вважають обидві країни
Таке буває — і це нормальна, передбачена ситуація. Тоді країну резидентства визначають не за внутрішніми законами, а за колізійними правилами статті 4 ust. 2 польсько-української конвенції про уникнення подвійного оподаткування (конвенція від 12 січня 1993 року, Dz. U. з 1994 р. № 63, поз. 269).
Окремо для тих, хто приїхав через війну. Міністерство фінансів Польщі підтвердило, що громадянин України може підтвердити перенесення осередку життєвих інтересів до Польщі звичайною заявою (oświadczenie), поданою, наприклад, роботодавцю чи іншому податковому агенту, — і тоді його вважають польським податковим резидентом з першого дня прибуття. Це спрощення описували в щорічних інформаторах для громадян України; його чинність підтверджуй в актуальному інформаторі на відповідний рік, бо це рішення, яке оновлюється щороку.
А що з ФОП, якщо я вже польський резидент
Тут доведеться сказати неприємне: не знаємо — і ніхто чесно не скаже без деталей твого випадку.
Що можна сказати впевнено з польського боку. У конвенціях доходи з підприємницької діяльності називають zyski przedsiębiorstw — прибутки підприємства. Загальне правило таке: вони оподатковуються тільки в країні резидентства, якщо підприємець не веде діяльність у другій країні через розташований там zakład (постійне представництво — стала точка, через яку повністю або частково ведеться діяльність: офіс, філія, майстерня). Якщо zakład за кордоном є, прибуток, віднесений до нього, оподатковується там, а польський резидент усе одно показує ці доходи в Польщі, застосовуючи один із методів уникнення подвійного оподаткування. Якщо zakładu за кордоном немає — податки з закордонних доходів платиш у Польщі.
Що не можна сказати з польських джерел: чи можеш ти залишатися ФОП на єдиному податку, будучи податковим резидентом Польщі, і які наслідки це має в Україні. Це питання українського законодавства, і на нього відповідає український бухгалтер або податковий консультант, а не польський портал. Не бери відповідь на це з форумів — ціна помилки тут вимірюється роками донарахувань у двох країнах одночасно.
Практичний бік: чим JDG зручніша, якщо клієнти в Польщі
Залишмо на хвилину податки. Якщо ти працюєш із польськими фірмами, у JDG є суто операційні переваги:
- Клієнт хоче польську фактуру з NIP. Польський NIP на документі — це те, до чого звик бухгалтер твого клієнта. Закордонний інвойс для польської фірми означає окремий порядок обліку, і частина клієнтів просто уникає такої конструкції.
- KSeF. З 2026 року фактури між польськими фірмами йдуть через державну систему електронних фактур. ФОП з України до KSeF відношення не має — а отже, твій документ приходить клієнту не тим каналом, яким приходять усі інші. Деталі й дати — у статті KSeF українською.
- Медичне страхування в Польщі. Ведучи JDG, ти платиш składka zdrowotna — а разом з нею отримуєш доступ до польської системи охорони здоров’я. Для родини, яка вже живе тут, це не абстракція.
- Стартові пільги. Ulga na start — перші 6 місяців без соціальних внесків, далі 24 місяці преференційних внесків. Це реальна знижка на початку, і вона доступна лише в польській системі.
- Вибір форми оподаткування. Ryczałt від 2% до 17%, skala 12/32% або liniowy 19% — залежно від того, скільки в тебе витрат. Порівняння з цифрами є в статті податки JDG простими словами.
Мінуси теж чесно: JDG означає ZUS, польську бухгалтерію, польські строки і документообіг польською мовою. Це не «легша» система, це система, вбудована в країну, де ти живеш.
Чи можна мати і ФОП, і JDG одночасно
Технічно наявність бізнесу в одній країні не блокує реєстрацію в іншій. Практично це означає два обліки, два набори строків і потребу узгодити, який дохід куди належить — з урахуванням конвенції. Це робочий сценарій, але саме той, у якому економія на бухгалтері обертається найдорожче.
П’ять питань, з якими йти до бухгалтера
Якщо забереш зі статті одне — забери цей список:
- Чи є я польським податковим резидентом за фактами цього року — і з якої дати?
- Чи вважає мене резидентом також Україна, і чи треба застосовувати колізійні правила конвенції?
- Чи створює моя діяльність zakład в іншій країні?
- Який метод уникнення подвійного оподаткування застосовується до моїх доходів?
- Що з українським боком — чи сумісний мій статус ФОП з польським резидентством?
Перші чотири — до польського бухгалтера. П’яте — до українського. Ідеально, якщо вони поговорять між собою.
Якщо вибір упав на JDG
Реєстрація займає менше, ніж здається: заява до CEIDG онлайн, без статутного капіталу й нотаріуса, NIP і REGON надають автоматично. Покроково це розписано в статті як відкрити JDG у Польщі, а перша фактура — у статті перша фактура в Польщі.
MyFacturoo зроблений саме для цього переходу: інтерфейс застосунку доступний українською, тож ти заповнюєш поля рідною мовою, а сама фактура виходить польською або англійською — стандартний документ, який без питань приймуть і клієнт, і твій польський бухгалтер. Відправка до KSeF — одним кліком, зі статусом кожної відправки; є база клієнтів з NIP, 26+ валют із курсом NBP і мобільний застосунок.
Створи акаунт у MyFacturoo і виставиш першу польську фактуру за кілька хвилин.
Часті питання
Я живу в Польщі менше 183 днів. Значить, я не польський резидент? Не обов’язково. Другий критерій — осередок життєвих інтересів — самостійний. Якщо тут сім’я, житло й основні джерела доходу, резидентство може виникнути й раніше.
Чи означає польське резидентство, що я плачу податки двічі? Ні. Саме для цього існує конвенція й методи уникнення подвійного оподаткування. Але декларувати доходи й правильно застосувати метод — твій обов’язок.
Мій клієнт — українська фірма. Чи можу я фактурувати її з польської JDG? Так. Це експорт послуг за межі ЄС; правила валюти, курсу NBP і VAT розібрані в статті фактура для клієнта з України або ЄС.
Правові підстави й актуальні правила перевіряй в офіційних джерелах: Gdzie płacić podatki od dochodów zagranicznych — biznes.gov.pl, позиція Міністерства фінансів про резидентство громадян України та інформатор для громадян України на podatki.gov.pl. Свій статус резидентства підтверджуй з бухгалтером — індивідуальних порад ця стаття не дає й дати не може.