Перший клієнт за межами Польщі — добра новина і одразу три питання: яка ставка VAT, у якій валюті виставляти й що з курсом. Коротка відповідь для послуг B2B приємна: польського VAT на такій фактурі немає. Довга — про те, чим відрізняється клієнт з ЄС від клієнта з України, і де саме тут ховаються формальності.
Одразу межа теми: нижче йдеться про послуги для фірм (B2B). Товари — це окремий режим (експорт або внутрішньосоюзна поставка) з іншими правилами; якщо продаєш товари, це тема для окремої розмови з бухгалтером.
Правило номер один — місце надання послуги
Для послуг між фірмами діє одне головне правило: місцем надання послуги є місце, де знаходиться покупець, а не продавець (стаття 28b закону про VAT). Пишеш код, робиш консалтинг чи дизайн для фірми з Берліна або з Києва — послуга оподатковується там, де ця фірма має осідок, а не в Польщі.
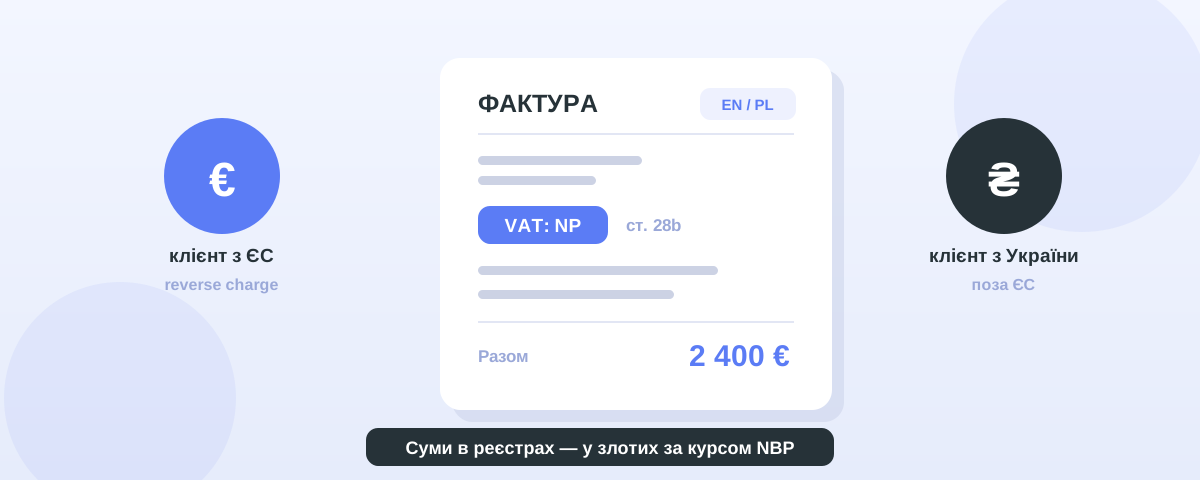
На фактурі це означає: немає ані польської ставки VAT, ані суми податку. Замість ставки ставиться позначка NP — nie podlega, «не підлягає».
Важливо не плутати NP зі звільненням від VAT (zwolnienie). Звільнення означає, що операція перебуває всередині польської системи VAT, але законодавець від податку звільняє. NP працює інакше: послуга взагалі не підпадає під польський закон про VAT, бо місце її оподаткування законодавець розмістив за кордоном.
Клієнт з країни ЄС
Тут формальностей більше, і почати їх треба до першої фактури.
Реєстрація VAT-UE. Перед першою послугою для фірми з ЄС треба зареєструватися як платник VAT-UE — на формулярі VAT-R, частина C.3, у податковій, що відповідає за VAT. Момент критичний: реєстрація має відбутися перед початком надання послуг. Це стосується й тих, хто в Польщі користується звільненням від VAT — реєстрація до VAT-UE самого звільнення не скасовує, просто додає обов’язок при союзних операціях.
Що має бути на фактурі:
- твій номер VAT-UE і номер VAT-UE покупця з префіксом країни (наприклад DE для Німеччини);
- позначка «odwrotne obciążenie» / «reverse charge» (стаття 106e ust. 1 pkt 18) — бо податок розраховує покупець у своїй країні, а не ти;
- ставка NP замість ставки VAT.
Перед виставленням варто перевірити номер контрагента в системі VIES — це кілька секунд, а рятує від ситуації, коли номер виявився неактивним.
Щомісячний звіт. До цього додається informacja podsumowująca VAT-UE — окремий електронний звіт, у якому показують послуги за статтею 28b, надані фірмам з інших країн ЄС. Це не JPK, а окремий формуляр — і він охоплює виключно союзні операції.
Клієнт з України (та інших країн поза ЄС)
Правило зі статті 28b працює однаково: послугу оподатковує країна покупця, твоя фактура має ставку NP. Різниця — у формальностях довкола неї.
Чого не треба. Реєстрація VAT-UE та informacja podsumowująca стосуються тільки операцій усередині ЄС. Для продажу в Україну ти не мусиш реєструватися до VAT-UE (хіба що робиш це незалежно, бо фактуруєш ще й клієнтів з ЄС) і не показуєш цей продаж у звіті VAT-UE. Номера VAT-UE покупця на фактурі теж не буде — в української фірми його просто немає.
Що з позначкою «odwrotne obciążenie» — чесно. Тут потрібна обережність. Припис (стаття 106e ust. 1 pkt 18) велить її застосовувати, коли до розрахунку податку — польського, союзного podatku od wartości dodanej або податку подібного характеру — зобов’язаний покупець. Поняття podatek od wartości dodanej закон резервує для податку в іншій країні ЄС (стаття 2 pkt 11), тож при союзному клієнті все однозначно. Для країн поза ЄС усе залежить від того, чи тамтешній податок вважати «подібним за характером» — а системи різняться. Точне формулювання позначки для конкретної країни поза ЄС узгодь із бухгалтером, а не копіюй союзний шаблон один в один.
Незалежно від позначки, у документації варто мати доказ, що покупець справді веде діяльність: договір, реєстраційні дані фірми, адресу її осідку. Це стандартна обережність при кожній операції NP.
Валюта і курс NBP
Фактуру можна виставити в будь-якій валюті — євро, доларах, гривні. Суми нетто і брутто можуть бути у валюті, але є одна тверда вимога: сума VAT має бути показана також у злотих (стаття 106e ust. 11 закону про VAT).
При послугах NP суми VAT немає — перераховувати нічого. Але виручку все одно треба показати в злотих у своїх реєстрах. Логіка перерахунку та сама, що й при звичайній валютній фактурі:
- береш середній курс NBP з останнього робочого дня, що передує дню виникнення податкового обов’язку (стаття 31a закону про VAT); для типової послуги це день перед датою її виконання;
- якщо фактуру виставлено до виконання послуги — курс з останнього робочого дня перед датою виставлення;
- «останній робочий день перед» означає, що для продажу в понеділок береш курс з п’ятниці — у вихідні NBP таблиць не публікує.
Актуальні й архівні таблиці середніх курсів (таблиця A) є на сайті NBP.
Що потрапляє в JPK_V7
Послуги за статтею 28b показують у полі K_11 (в обліку) і P_11 (у декларації) — це збірна сума бази оподаткування за поставками й послугами, місце надання яких поза територією країни.
Якщо послуга пішла клієнту з ЄС і водночас підлягає показу в informacja podsumowująca, її додатково зараховують до поля K_12 / P_12 — це підмножина K_11, виключно для союзних послуг. Послуга для клієнта з України потрапляє тільки до K_11 / P_11 і ніколи до K_12 / P_12.
Куди тут KSeF
Те, що покупець закордонний, обов’язку KSeF не скасовує: якщо твоя фірма вже під нього підпадає, фактуру ти виставляєш у KSeF так само, як будь-яку іншу. Різниця з’являється на боці отримання — закордонний контрагент доступу до KSeF не має (у нього немає польського NIP), тож додатково передаєш йому візуалізацію фактури: як правило PDF із QR-кодом для перевірки в системі. Цей PDF не є окремим бухгалтерським документом — фактурою залишається те, що потрапило до KSeF.
У структурі FA(3) покупця без польського NIP описують у секції Podmiot2 одним із трьох способів: кодом країни ЄС і номером VAT-UE (союзний клієнт), кодом країни та іншим ідентифікаційним номером (клієнт поза ЄС) або позначкою про відсутність ідентифікатора. Це відбувається у фоні, якщо програма правильно розпізнає дані контрагента. Про самі терміни KSeF — у статті KSeF українською.
Якою мовою
Для B2B ані закон про VAT, ані Ordynacja podatkowa не вимагають польської мови документа — фактуру для клієнта з Берліна чи Києва можна виставити англійською. Одне застереження: під час контролю орган може зажадати перекладу польською — і робиться він коштом платника. Перелік обов’язкових полів — незалежно від мови — розібраний у статті перша фактура в Польщі.
Як це виглядає в MyFacturoo
Увесь цей процес зводиться до кількох виборів у формі фактури, а не до запам’ятовування приписів:
- Інтерфейс українською — ти заповнюєш поля рідною мовою, без словника.
- Мова документа — польська або англійська, на вибір для кожної фактури.
- 26+ валют із автоматично підтягнутим середнім курсом NBP за потрібний день — без ручного пошуку таблиць.
- Суми в злотих підставляються туди, де вони потрібні, і зводяться з реєстрами VAT та JPK.
- Відправка до KSeF одним кліком і PDF для закордонного клієнта — зі статусом кожної відправки.
Створи акаунт у MyFacturoo і виставиш першу закордонну фактуру без переписування курсів NBP у таблицю.
Часті питання
Чи можу я виставити фактуру в гривні? Валюта фактури не обмежена приписами. Але виручку для польських реєстрів усе одно перераховуєш на злоті за курсом NBP, тож переконайся, що твоя програма підтримує потрібну валюту.
Клієнт з ЄС не дав номера VAT-UE. Що робити? Не виставляй фактуру «на око». Без чинного номера в VIES операція може бути кваліфікована інакше — це питання до бухгалтера ще до виконання послуги.
Я звільнений від VAT у Польщі. Мене це стосується? Так. Звільнення не скасовує ані реєстрації VAT-UE перед першою послугою для клієнта з ЄС, ані звіту VAT-UE.
А якщо мій клієнт — фізична особа з-за кордону, не фірма? Тоді правило зі статті 28b не діє — для послуг споживачам передбачені інші правила визначення місця надання. Це окрема розмова з бухгалтером.
Правові підстави й актуальні правила перевіряй в офіційних джерелах: Podatnik VAT-UE — podatki.gov.pl, informacje podsumowujące — biznes.gov.pl та ksef.podatki.gov.pl. Конкретний випадок — особливо формулювання позначки для країни поза ЄС — підтверджуй з бухгалтером; ця стаття має інформаційний характер і не є податковою консультацією.