Split payment brzmi jak temat dla dużych firm, ale dotyczy każdego, kto sprzedaje towary lub usługi z tzw. załącznika nr 15 — od materiałów budowlanych po elektronikę. Jeśli wystawiasz faktury powyżej 15 000 zł, warto wiedzieć, kiedy mechanizm podzielonej płatności jest obowiązkowy, jak oznaczyć fakturę i co grozi za pomyłkę. Rozkładamy to na czynniki pierwsze.
Czym jest mechanizm podzielonej płatności
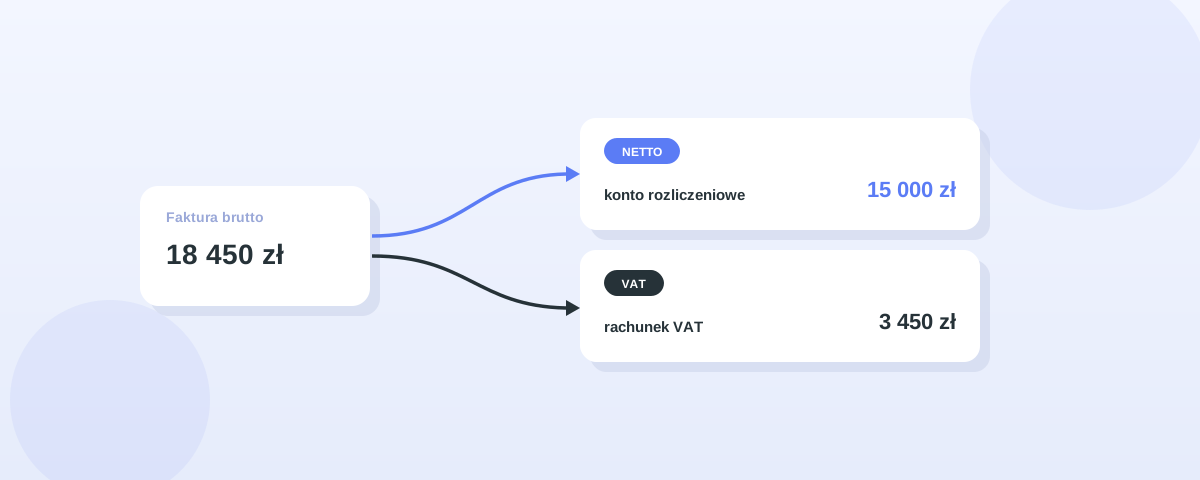
W mechanizmie podzielonej płatności (MPP, split payment) zapłata za fakturę zostaje podzielona na dwie części:
- kwota netto trafia na zwykły rachunek rozliczeniowy sprzedawcy,
- kwota VAT — na wydzielony rachunek VAT przypisany do tego rachunku.
Nabywca robi to jednym przelewem (tzw. komunikatem przelewu), a bank sam rozdziela środki. Podstawą jest art. 108a ustawy o VAT. MPP w wersji dobrowolnej działa od 1 lipca 2018 r., a obowiązkowej — od 1 listopada 2019 r.
Kiedy MPP jest obowiązkowy
Obowiązek pojawia się, gdy jednocześnie spełnione są dwa warunki (art. 108a ust. 1a):
- kwota należności ogółem na fakturze przekracza 15 000 zł brutto, oraz
- faktura obejmuje co najmniej jedną pozycję z załącznika nr 15 do ustawy o VAT.
W załączniku nr 15 znajdziesz m.in.: paliwa, stal i wyroby stalowe, złom, węgiel, metale, folię stretch, elektronikę (telefony, laptopy, konsole, dyski, procesory), części i akcesoria do pojazdów oraz usługi budowlane. Jeśli sprzedajesz takie towary lub usługi, a faktura przekracza 15 000 zł — MPP jest obowiązkowy.
Dwie ważne uwagi:
- próg to ponad 15 000 zł — faktura na dokładnie 15 000,00 zł jeszcze go nie uruchamia,
- próg 15 000 zł pozostaje niezmieniony w 2026 roku.
Adnotacja „mechanizm podzielonej płatności“
Jeśli transakcja jest objęta obowiązkowym MPP, sprzedawca musi umieścić na fakturze adnotację „mechanizm podzielonej płatności“ (art. 106e ust. 1 pkt 18a). To sygnał dla nabywcy, że tę fakturę należy opłacić w split payment. Brak adnotacji to błąd formalny z konsekwencjami — o nich za chwilę. Więcej o obowiązkowych elementach dokumentu przeczytasz w artykule Co musi zawierać faktura VAT.
Rachunek VAT — skąd się bierze i na co
Rachunku VAT nie musisz zakładać — bank otwiera go automatycznie i bezpłatnie do Twojego firmowego rachunku rozliczeniowego. Środkami z rachunku VAT zapłacisz przede wszystkim:
- VAT (do urzędu i kontrahentom),
- PIT i CIT, akcyzę, cło,
- składki ZUS i KRUS,
- a po zmianach z pakietu SLIM VAT 3 także m.in. opłatę cukrową czy opłatę od „małpek“.
Podatki dochodowe i VAT z rachunku VAT wpłacisz na swój mikrorachunek podatkowy. Jeśli chcesz przenieść środki z rachunku VAT na zwykłe konto, składasz wniosek do naczelnika urzędu skarbowego, który ma na decyzję 60 dni (art. 108b).
Sankcje za brak MPP
Za zignorowanie obowiązkowego MPP przepisy przewidują dodatkowe zobowiązanie w wysokości 30% kwoty podatku przypadającej na pozycje z załącznika nr 15 — po stronie sprzedawcy (brak adnotacji, art. 106e ust. 12) lub nabywcy (zapłata z pominięciem MPP, art. 108a ust. 7).
Jest tu jednak istotny niuans dla jednoosobowych działalności: wobec osoby fizycznej, która za ten sam czyn odpowiada karnie skarbowo, dodatkowego zobowiązania 30% się nie ustala — w jego miejsce wchodzi odpowiedzialność z Kodeksu karnego skarbowego (dla sprzedawcy m.in. art. 62 § 1 k.k.s., grzywna do 180 stawek dziennych). W praktyce sankcja 30% dotyczy więc głównie podatników niebędących osobami fizycznymi, np. spółek — ale to żaden powód, by lekceważyć obowiązek.
Do tego dochodzi skutek w podatku dochodowym: zapłata z pominięciem MPP mimo adnotacji na fakturze oznacza brak możliwości zaliczenia wydatku do kosztów.
MPP dobrowolny — dlaczego bywa opłacalny
Split payment możesz stosować także dobrowolnie, do dowolnej faktury z wykazanym VAT. Nabywcy daje to realne korzyści (art. 108c i art. 87 ust. 6a):
- brak odpowiedzialności solidarnej za VAT kontrahenta,
- brak dodatkowego zobowiązania i podwyższonych odsetek w zakresie zapłaconym w MPP,
- przyspieszony zwrot VAT w 25 dni.
Zapłata w MPP działa też ochronnie w kontekście białej listy — nawet jeśli przelew powyżej 15 000 zł trafi na rachunek spoza wykazu, split payment chroni przed utratą kosztu i odpowiedzialnością solidarną.
Jak MyFacturoo pomaga
Najłatwiej uniknąć błędu, gdy faktura od razu jest poprawna. W MyFacturoo:
- oznaczysz fakturę adnotacją „mechanizm podzielonej płatności“ tam, gdzie jest wymagana,
- wystawisz dokument gotowy na KSeF, z prawidłowymi adnotacjami,
- a statusy płatności i przypomnienia pomogą Ci pilnować rozliczeń.
Załóż darmowe konto i wystawiaj faktury z właściwymi oznaczeniami, bez zaglądania za każdym razem do przepisów.
Najczęstsze pytania
Kiedy muszę zastosować split payment? Gdy faktura przekracza 15 000 zł brutto i obejmuje choć jedną pozycję z załącznika nr 15 do ustawy o VAT. Oba warunki muszą wystąpić łącznie.
Czy jako jednoosobowa firma zapłacę 30% sankcji? Nie w typowej sytuacji — wobec osoby fizycznej odpowiadającej karnie skarbowo dodatkowego zobowiązania 30% się nie ustala. Nie zwalnia to jednak z obowiązku i odpowiedzialności karnej skarbowej.
Skąd wziąć rachunek VAT? Bank zakłada go automatycznie i bezpłatnie do firmowego rachunku rozliczeniowego — nie musisz nic zgłaszać.
Czy mogę stosować MPP dobrowolnie? Tak, do dowolnej faktury z VAT. Zyskujesz m.in. szybszy zwrot VAT i ochronę przy białej liście.
Szczegóły i pełny załącznik nr 15 znajdziesz w oficjalnym poradniku Ministerstwa Finansów: mechanizm podzielonej płatności na podatki.gov.pl. Przy wątpliwościach, czy dana sprzedaż jest objęta obowiązkiem, potwierdź to z księgowym.