Poprawna faktura to nie kwestia gustu, tylko konkretny zestaw elementów wymaganych przez ustawę o VAT (art. 106e). W 2026 roku stawka jest wyższa niż kiedykolwiek: odkąd faktury przechodzą przez Krajowy System e-Faktur w strukturze FA(3), brak wymaganego pola nie kończy się już „tylko“ na uwadze księgowej — plik może zostać odrzucony przez system, a nabywca może mieć problem z odliczeniem VAT.
Dobra wiadomość: lista obowiązkowych elementów jest skończona i przewidywalna. Poniżej znajdziesz kompletny wykaz, wyjaśnienie, co zmienił KSeF, oraz kilka szczególnych przypadków, o których łatwo zapomnieć.
Obowiązkowe elementy faktury VAT
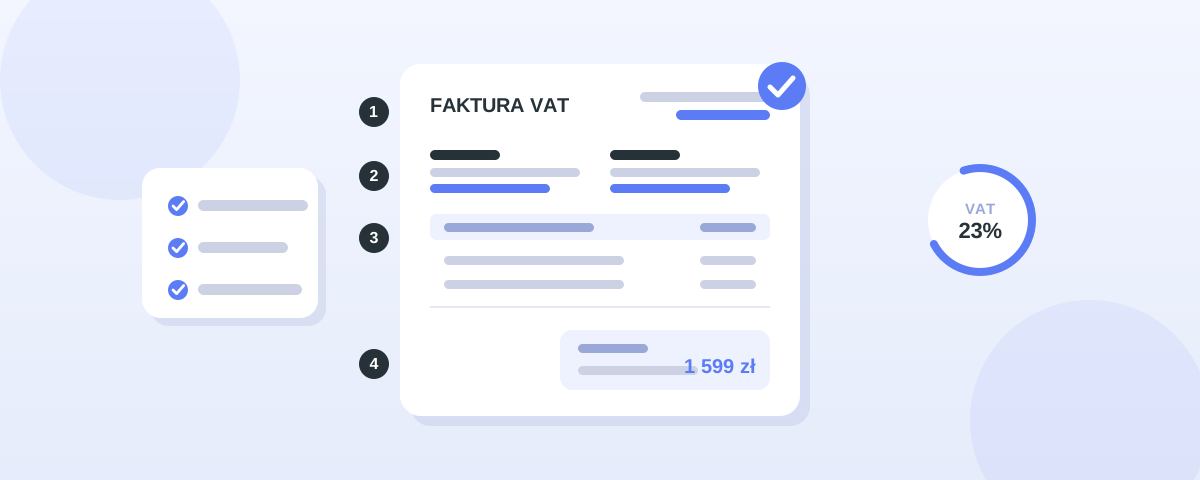
Standardowa faktura musi zawierać następujące dane (art. 106e ust. 1 pkt 1–15 ustawy o VAT):
- Data wystawienia.
- Kolejny numer jednoznacznie identyfikujący fakturę.
- Imiona i nazwiska lub nazwy sprzedawcy i nabywcy oraz ich adresy.
- NIP sprzedawcy.
- NIP nabywcy.
- Data dokonania lub zakończenia dostawy towarów albo wykonania usługi — jeśli jest określona i różni się od daty wystawienia.
- Nazwa (rodzaj) towaru lub usługi.
- Miara i ilość dostarczonych towarów lub zakres wykonanych usług.
- Cena jednostkowa netto (bez podatku).
- Kwoty opustów lub rabatów, jeśli nie zostały uwzględnione w cenie jednostkowej.
- Wartość sprzedaży netto.
- Stawka podatku.
- Suma wartości sprzedaży netto z podziałem na poszczególne stawki.
- Kwota podatku od sumy wartości netto, z podziałem na stawki.
- Kwota należności ogółem (do zapłaty).
To wykaz dla typowej faktury sprzedażowej. Ustawa przewiduje dodatkowe adnotacje w sytuacjach szczególnych (o nich niżej), ale powyższych 15 pozycji dotyczy praktycznie każdej faktury VAT.
Co zmienił KSeF i struktura FA(3)
Elementy faktury się nie zmieniły — zmienił się sposób, w jaki system ich pilnuje.
- Brak pola = ryzyko odrzucenia. Od 1 lutego 2026 obowiązującym wzorem jest struktura FA(3). KSeF weryfikuje każdy plik i przyjmuje tylko te zgodne ze strukturą. Niekompletna albo błędna faktura nie dostaje numeru KSeF ani UPO — formalnie nie zostaje wystawiona.
- Numer KSeF to osobna sprawa. Twoja własna numeracja (element nr 2 z listy) nadal obowiązuje. Numer KSeF nadawany przez system jest dodatkowym identyfikatorem i nie zastępuje Twojego numeru faktury.
- Koniec noty korygującej. Od 1 lutego 2026 zniesiono notę korygującą — nabywca nie poprawia już danych na własną rękę. Każdą pomyłkę (także w danych formalnych) koryguje sprzedawca fakturą korygującą w KSeF.
Jeśli chcesz zrozumieć samą strukturę i to, jak dane układają się w pliku, zajrzyj do przewodnika faktura ustrukturyzowana FA(3).
Szczególne przypadki i adnotacje
Poza standardowymi 15 elementami niektóre faktury wymagają dodatkowych oznaczeń:
- Zwolnienie z VAT. Nievatowiec wystawia fakturę bez stawki i kwoty podatku, z adnotacją „zw“ i podstawą prawną zwolnienia (np. art. 113 ustawy o VAT). Od 1 stycznia 2026 limit zwolnienia podmiotowego wzrósł z 200 tys. do 240 tys. zł.
- Metoda kasowa — adnotacja „metoda kasowa“.
- Mechanizm podzielonej płatności — obowiązkowy dopisek „mechanizm podzielonej płatności“ przy transakcjach nim objętych.
- Samofakturowanie — adnotacja „samofakturowanie“.
- Procedura marży — odpowiednie oznaczenie procedury (np. „procedura marży — towary używane“).
To obszar, w którym łatwo o błąd — jeśli masz wątpliwości, którą adnotację zastosować, potwierdź to z księgowym. Dobre narzędzie do faktur podpowiada właściwe oznaczenia na podstawie ustawień transakcji.
Proforma i faktura bez VAT — o czym pamiętać
Nie każdy dokument z ceną to faktura VAT:
- Faktura proforma to dokument handlowy (oferta lub prośba o zapłatę), a nie dowód księgowy. Nie podlega tym samym rygorom co faktura ustrukturyzowana i nie trafia do KSeF.
- Faktura bez VAT (od nievatowca) ma mniej pól — bez stawki i kwoty podatku — ale nadal musi zawierać dane stron, numer, datę i opis sprzedaży oraz adnotację o zwolnieniu.
Jeśli potrzebujesz szybko przygotować proformę albo prostą fakturę, możesz to zrobić w darmowym generatorze faktur bez zakładania konta.
Najczęstsze błędy
- Brak NIP-u nabywcy przy sprzedaży B2B — jeden z najczęstszych powodów problemów.
- Pominięta data dostawy, gdy różni się od daty wystawienia — element wymagany, a często zapominany.
- Zła stawka VAT albo brak podziału sum według stawek (elementy 13–14).
- Niespójna numeracja — numer musi jednoznacznie identyfikować fakturę w ramach jednej lub więcej serii.
Jak MyFacturoo pilnuje elementów faktury
Zamiast trzymać listę z art. 106e w głowie, warto oddać jej pilnowanie narzędziu:
- Wymagane pola z automatu — dane sprzedawcy, kontrahenta z bazy (z NIP-em), pozycje ze stawkami i sumy liczą się same.
- Poprawna struktura FA(3) — dokument powstaje w formacie akceptowanym przez KSeF, więc mniejsze ryzyko odrzucenia.
- Podpowiedzi adnotacji — oznaczenia typu „mechanizm podzielonej płatności“ czy „zw“ na podstawie ustawień.
- Wysyłka i status w jednym miejscu — po wystawieniu wyślesz fakturę do KSeF i sprawdzisz, czy została przyjęta.
Możesz zacząć za darmo i wystawić pierwszą fakturę z kompletem wymaganych pól — bez ręcznego sprawdzania listy.
Najczęstsze pytania
Czy faktura musi być podpisana? Nie. Faktura VAT nie wymaga podpisu ani pieczątki sprzedawcy czy nabywcy. Liczy się komplet wymaganych danych i — dla faktur objętych obowiązkiem — poprawne wystawienie w KSeF.
Czym faktura różni się od proformy? Proforma to dokument handlowy bez skutków podatkowych. Faktura VAT jest dowodem księgowym i musi zawierać elementy z art. 106e.
Pomyliłem element na fakturze — co teraz? Poprawki wprowadza sprzedawca fakturą korygującą. Nota korygująca została zniesiona od 1 lutego 2026.
Czy nievatowiec też musi trzymać się tej listy? Tak, choć w okrojonej wersji — bez stawki i kwoty podatku, za to z adnotacją o zwolnieniu i podstawą prawną.
Podstawy prawne i szczegóły znajdziesz w ustawie o VAT oraz w serwisie ksef.podatki.gov.pl. W sprawach wątpliwych — zwłaszcza dotyczących adnotacji i stawek — potwierdź szczegóły z księgowym.