Klient wpłaca zaliczkę na poczet zamówienia, którego jeszcze nie zrealizowałeś. Co teraz — proforma, zwykła faktura, a może „załatwimy to na końcu“? Przepisy są tu dość konkretne: otrzymanie zaliczki najczęściej rodzi obowiązek wystawienia faktury zaliczkowej, a po dostawie rozlicza się ją fakturą końcową. Wyjaśniamy, jak to działa w 2026 roku — z uwzględnieniem KSeF.
Kiedy wystawiasz fakturę zaliczkową
Fakturę zaliczkową wystawiasz, gdy przed dostawą towaru lub wykonaniem usługi otrzymasz całość lub część zapłaty (art. 106b ust. 1 pkt 4 ustawy o VAT). Kluczowy jest moment wpływu pieniędzy — to wtedy, zgodnie z art. 19a ust. 8, powstaje obowiązek podatkowy od otrzymanej kwoty.
Terminy:
- fakturę zaliczkową wystawiasz do 15. dnia miesiąca następującego po miesiącu, w którym otrzymałeś zaliczkę (art. 106i ust. 2),
- ale nie wcześniej niż 60 dni przed otrzymaniem zapłaty (art. 106i ust. 7).
Jeśli klient wpłaca kilka zaliczek, każda z nich co do zasady wymaga osobnej faktury zaliczkowej.
Wyjątek: zaliczka i dostawa w tym samym miesiącu
Od września 2023 roku obowiązuje wygodne uproszczenie. Jeżeli zaliczkę i dostawę (lub wykonanie usługi) zrealizujesz w tym samym miesiącu, nie musisz wystawiać osobnej faktury zaliczkowej (art. 106b ust. 1a) — wystarczy jedna faktura po dostawie.
Uproszczenie ma jednak wyjątki (art. 106b ust. 1b): nie stosuje się go tam, gdzie obowiązują szczególne terminy fakturowania — m.in. przy usługach budowlanych, dostawie mediów (energia, gaz, woda), najmie, dzierżawie i leasingu czy stałej obsłudze prawnej i biurowej.
Co zawiera faktura zaliczkowa
Faktura zaliczkowa (art. 106f ust. 1) dokumentuje otrzymaną kwotę, a nie całe zamówienie. Zawiera m.in.:
- kwotę otrzymanej zapłaty,
- kwotę podatku liczoną metodą „w stu“ — z kwoty brutto zaliczki (np. przy stawce 23% z 1 230 zł zaliczki podatek wynosi 230 zł),
- dane zamówienia lub umowy (nazwa towaru/usługi, stawki, wartość).
Faktura końcowa — rozliczenie zaliczek
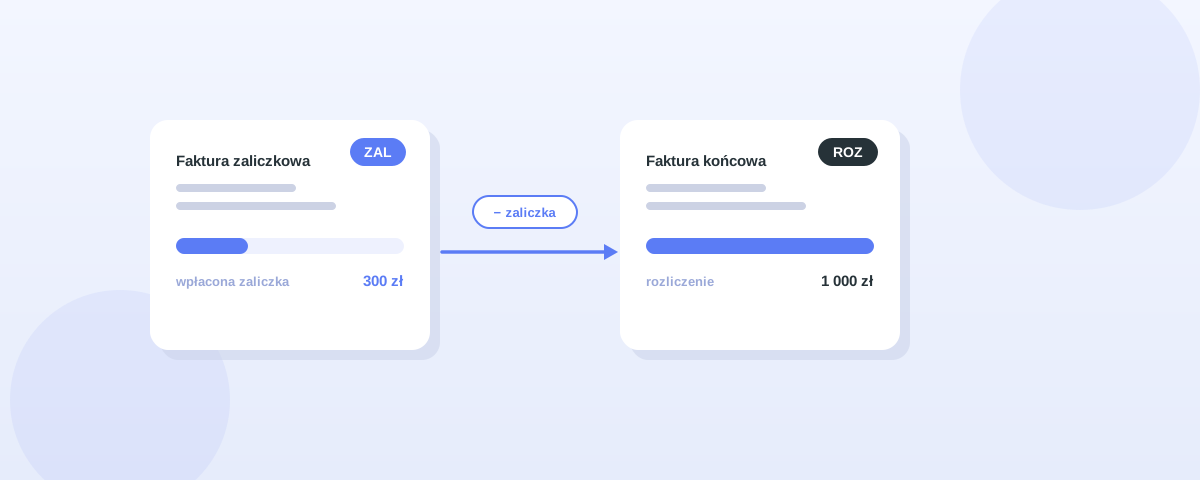
Gdy zaliczka nie pokryła całości, po dostawie wystawiasz fakturę końcową (rozliczeniową). Zgodnie z art. 106f ust. 3 w fakturze końcowej:
- wartość sprzedaży pomniejszasz o wartość otrzymanych zaliczek,
- kwotę podatku pomniejszasz o sumę podatku z faktur zaliczkowych,
- podajesz numery KSeF faktur zaliczkowych (a dla faktur spoza KSeF — ich numery).
Dzięki temu podatek od danej transakcji nie zostaje policzony dwa razy.
Kiedy faktura końcowa nie jest potrzebna
Jeśli zaliczka (lub kilka zaliczek) pokryła 100% wartości transakcji, faktury końcowej nie wystawiasz — potwierdza to stanowisko Ministerstwa Finansów. Gdy wystawiłeś kilka faktur zaliczkowych obejmujących łącznie całość zapłaty, ostatnia z nich powinna zawierać numery poprzednich faktur (art. 106f ust. 4). Faktura końcowa „na zero“ jest zbędna.
Proforma to nie faktura zaliczkowa
Częsty błąd: wysłanie proformy zamiast faktury zaliczkowej. Proforma nie jest fakturą — nie wywołuje skutków podatkowych i nie trafia do KSeF. Otrzymanie zaliczki i tak rodzi obowiązek wystawienia faktury zaliczkowej, więc proforma może być jedynie dokumentem pomocniczym (np. wezwaniem do wpłaty), a nie zamiennikiem. Rozróżnienie rozwijamy w artykule Faktura proforma a KSeF.
Zaliczkowe i końcowe w KSeF
W Krajowym Systemie e-Faktur faktury zaliczkowe i końcowe to zwykłe faktury ustrukturyzowane (FA(3)) — z odpowiednim oznaczeniem rodzaju: „ZAL“ dla zaliczkowej i „ROZ“ dla końcowej (rozliczeniowej). Podlegają KSeF na ogólnych zasadach: wystawianie od 1 lutego 2026 r. (najwięksi) lub 1 kwietnia 2026 r. (pozostali). To kolejny powód, by nie opierać się na proformie — do KSeF trafia faktura zaliczkowa, nie proforma.
Jak MyFacturoo pomaga
Ręczne pilnowanie, ile już zafakturowano w zaliczkach i co zostało do rozliczenia, bywa źródłem błędów. W MyFacturoo:
- wystawisz fakturę zaliczkową z prawidłowo policzonym podatkiem „w stu“,
- rozliczysz ją fakturą końcową powiązaną z zaliczkami,
- a gotowy dokument (ZAL/ROZ) wyślesz do KSeF jednym kliknięciem i sprawdzisz jego status.
Załóż darmowe konto i wystawiaj faktury zaliczkowe oraz końcowe bez liczenia wszystkiego na boku. Jeśli dopiero wchodzisz w KSeF, zacznij od artykułu Jak wysłać fakturę do KSeF.
Najczęstsze pytania
Czy muszę wystawić fakturę zaliczkową, jeśli dostawa jest w tym samym miesiącu? Nie — jeśli zaliczkę i dostawę zrealizujesz w tym samym miesiącu, wystarczy jedna faktura po dostawie (poza wyjątkami, np. usługami budowlanymi czy mediami).
Jak policzyć VAT od zaliczki? Metodą „w stu“ — z kwoty brutto. Przy 23% VAT z 1 230 zł zaliczki podatek to 230 zł, a wartość netto 1 000 zł.
Dostałem 100% zaliczki — wystawiać końcową? Nie. Gdy zaliczki pokrywają całość, faktury końcowej się nie wystawia.
Czy proforma zwalnia z faktury zaliczkowej? Nie. Proforma nie jest fakturą; po otrzymaniu zaliczki i tak wystawiasz fakturę zaliczkową, która trafia do KSeF.
Szczegóły znajdziesz w ustawie o VAT (art. 106b i 106f) oraz w serwisie podatki.gov.pl. Przy nietypowych transakcjach — zwłaszcza z odroczonymi terminami — wystawianie faktur warto potwierdzić z księgowym.