Wraz z obowiązkowym KSeF wróciło stare pytanie w nowej odsłonie: skoro faktury idą teraz przez Krajowy System e-Faktur, to co z proformą? Czy trzeba ją wystawiać w KSeF? Krótka odpowiedź brzmi: nie. Ale jest istotny haczyk, który pojawia się w momencie, gdy klient zapłaci na podstawie proformy. Rozłóżmy to spokojnie.
Czym jest faktura proforma
Proforma to dokument handlowy — rodzaj oferty albo wezwania do zapłaty. Pokazuje, ile i za co klient ma zapłacić, ale nie jest dowodem księgowym: nie rodzi obowiązku podatkowego, nie daje prawa do odliczenia VAT i nie trafia do ewidencji. To „zapowiedź“ faktury, a nie faktura.
Właśnie dlatego proformy używa się tam, gdzie trzeba przedstawić warunki przed transakcją: przy zamówieniach, zaliczkach, rezerwacjach czy współpracy z nowym kontrahentem.
Proforma nie idzie do KSeF
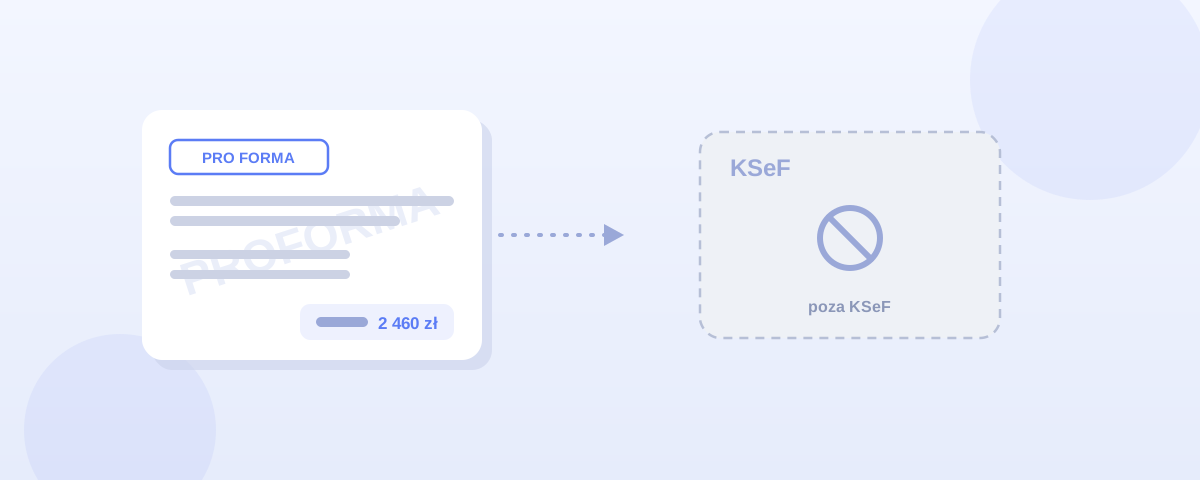
Tu sprawa jest jednoznaczna. Ministerstwo Finansów odpowiada wprost: w rozumieniu ustawy o VAT „proforma“ nie jest fakturą, więc nie wystawia się jej w KSeF. Nie jest fakturą ustrukturyzowaną, nie przechodzi przez system i nie otrzymuje numeru KSeF.
W praktyce oznacza to, że proformy możesz wystawiać i wysyłać dokładnie tak jak dotychczas — np. jako PDF mailem — również po wejściu obowiązkowego KSeF. To jeden z niewielu dokumentów, dla których „stary“ obieg pozostaje w pełni w porządku.
Uwaga: zapłata za proformę uruchamia obowiązek
Tu jest najważniejszy fragment. Sama proforma nie rodzi skutków podatkowych — ale otrzymanie zapłaty już tak. Jeśli klient wpłaci całość lub część kwoty przed dostawą towaru czy wykonaniem usługi, po Twojej stronie powstaje obowiązek podatkowy, a wraz z nim obowiązek wystawienia faktury zaliczkowej (art. 106b ust. 1 pkt 4 ustawy o VAT).
I ta faktura zaliczkowa jest już fakturą — a więc trafia do KSeF jako faktura ustrukturyzowana (struktura FA(3) obsługuje faktury zaliczkowe i końcowe). Kluczowe rozróżnienie: to nie proforma „zamienia się“ w dokument w KSeF — to zapłata uruchamia obowiązek wystawienia zaliczkowej.
Wyjątek: zaliczka i dostawa w tym samym miesiącu
Jest praktyczne uproszczenie. Zgodnie z art. 106b ust. 1a ustawy o VAT nie musisz wystawiać osobnej faktury zaliczkowej, jeśli zaliczkę otrzymałeś w tym samym miesiącu, w którym wykonałeś dostawę lub usługę. Wtedy wystarczy jedna faktura rozliczeniowa (końcowa).
Dwie rzeczy, o których łatwo zapomnieć:
- warunkiem jest ten sam miesiąc kalendarzowy dla zaliczki i dla dostawy/usługi,
- uproszczenie nie obejmuje przypadków ze szczególnymi terminami wystawienia faktury (art. 106i ust. 3–8 — np. usługi budowlane, media, najem).
W razie wątpliwości, czy w danym miesiącu możesz pominąć zaliczkową, potwierdź to z księgowym.
Proforma, faktura, zaliczkowa — szybkie porównanie
- Proforma — dokument handlowy; poza KSeF; bez skutków podatkowych.
- Faktura zaliczkowa — po otrzymaniu zaliczki; w KSeF; rozlicza VAT od wpłaty.
- Faktura (końcowa/zwykła) — dokumentuje sprzedaż; w KSeF.
Jak wystawić proformę w MyFacturoo
Ponieważ proforma zostaje poza KSeF, to idealny dokument do szybkiego przygotowania — również bez zakładania konta:
- Darmowy generator faktur pozwala wystawić proformę w kilka minut i wysłać ją klientowi jako PDF: wypróbuj generator.
- Gdy klient zapłaci, w MyFacturoo wystawisz fakturę zaliczkową i wyślesz ją do KSeF — bez przepisywania danych z proformy.
- Całą sprzedaż (proformy, zaliczkowe, końcowe) prowadzisz w jednym miejscu, ze statusami płatności i wysyłek.
Możesz zacząć za darmo i połączyć proformę z resztą obiegu — od oferty po fakturę w KSeF.
Najczęstsze pytania
Czy muszę wystawiać proformę w KSeF? Nie. Proforma nie jest fakturą w rozumieniu ustawy o VAT i nie trafia do KSeF.
Czy proforma jest obowiązkowa? Nie. To dokument pomocniczy — używasz go, gdy chcesz przedstawić warunki lub poprosić o zaliczkę.
Co się dzieje, gdy klient zapłaci na podstawie proformy? Otrzymanie zaliczki uruchamia obowiązek wystawienia faktury zaliczkowej, którą wystawiasz już w KSeF — chyba że zaliczka i dostawa mieszczą się w tym samym miesiącu (art. 106b ust. 1a).
Czym proforma różni się od faktury? Proforma nie ma skutków podatkowych i nie daje prawa do odliczenia. Fakturą rozliczasz podatek — i to ona podlega KSeF. Jeśli chcesz wiedzieć, co musi zawierać faktura VAT, sprawdź nasz osobny przewodnik.
Szczegóły przepisów potwierdzisz w oficjalnym serwisie Ministerstwa Finansów: ksef.podatki.gov.pl. W sprawach wątpliwych — zwłaszcza dotyczących momentu powstania obowiązku podatkowego — warto potwierdzić szczegóły z księgowym.