„Bez VAT“ nie znaczy „bez faktury“. Jeśli korzystasz ze zwolnienia z VAT, nadal wystawiasz dokumenty sprzedaży — tyle że bez stawki i kwoty podatku. A od 2026 roku ze zwolnienia podmiotowego może korzystać więcej firm, bo limit sprzedaży wzrósł z 200 000 do 240 000 zł. Wyjaśniamy, kto może wystawiać faktury bez VAT, jak taka faktura wygląda i co się dzieje, gdy przekroczysz limit.
Czym jest zwolnienie podmiotowe z VAT
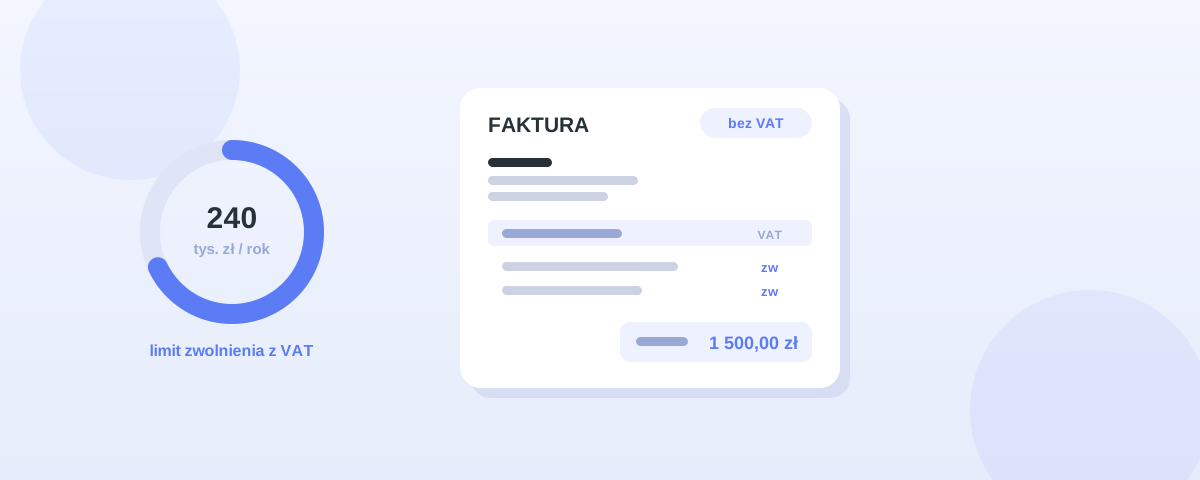
Zwolnienie podmiotowe (art. 113 ustawy o VAT) to prawo do niedoliczania VAT do sprzedaży, dopóki jej wartość nie przekroczy ustawowego limitu. Od 1 stycznia 2026 r. limit wynosi 240 000 zł (wcześniej 200 000 zł).
Ważny szczegół: limit liczysz od wartości sprzedaży bez podatku i sprawdzasz go za poprzedni oraz za bieżący rok. Innymi słowy — zwolnienie przysługuje, jeśli nie przekroczyłeś 240 000 zł ani w roku ubiegłym, ani w obecnym.
Podwyżka limitu ma też wersję przejściową: przedsiębiorcy, których sprzedaż w 2025 r. przekroczyła 200 000 zł, ale zmieściła się w 240 000 zł, mogą skorzystać ze zwolnienia już od początku 2026 roku.
Kto może korzystać ze zwolnienia — a kto nie
Ze zwolnienia podmiotowego korzysta większość małych firm i freelancerów, którzy mieszczą się w limicie. Jeśli rozpoczynasz działalność w trakcie roku, limit liczysz proporcjonalnie do liczby dni jej prowadzenia (240 000 zł × liczba dni ÷ 365).
Są jednak branże, które nie mogą korzystać ze zwolnienia niezależnie od obrotu (art. 113 ust. 13). Zwolnienie nie przysługuje m.in. przy:
- usługach prawniczych, doradczych (poza doradztwem rolniczym) i jubilerskich,
- usługach ściągania długów, w tym factoringu,
- sprzedaży metali szlachetnych i wyrobów jubilerskich oraz większości towarów akcyzowych,
- dostawie terenów budowlanych i nowych środków transportu,
- sprzedaży na odległość niektórych towarów (m.in. kosmetyków, elektroniki, sprzętu AGD, komputerów),
- sprzedaży części i akcesoriów do pojazdów.
Jeśli działasz w którejś z tych dziedzin, musisz zarejestrować się jako czynny podatnik VAT od początku — limit 240 000 zł Cię nie chroni.
Jak wygląda faktura bez VAT
Najpierw rozwiejmy mit: przedsiębiorca zwolniony z VAT może wystawić fakturę — to nie musi być „rachunek“. Co do zasady nie masz obowiązku wystawiać faktury przy sprzedaży zwolnionej, ale na żądanie nabywcy musisz to zrobić (jeśli zgłosi je w ciągu 3 miesięcy od końca miesiąca sprzedaży).
Faktura bez VAT różni się od zwykłej głównie brakiem podatku:
- zamiast stawki i kwoty VAT stosujesz oznaczenie „zw“,
- podajesz standardowe dane: datę, numer, strony transakcji, nazwę towaru lub usługi, ilość, cenę i kwotę należności ogółem,
- podstawę prawną zwolnienia podajesz tylko przy zwolnieniu przedmiotowym (art. 43 — np. usługi medyczne, edukacyjne). Przy zwolnieniu podmiotowym (limit 240 000 zł) podstawy prawnej podawać nie trzeba.
To rozróżnienie warto zapamiętać, bo bywa źródłem niepotrzebnego stresu. Więcej o obowiązkowych elementach dokumentu znajdziesz w artykule Co musi zawierać faktura VAT.
Co, gdy przekroczysz 240 000 zł
Przekroczenie limitu nie jest karą, ale wymaga szybkiej reakcji. Zwolnienie traci moc począwszy od czynności, którą przekroczyłeś kwotę — i uwaga: opodatkowana VAT jest cała ta transakcja, a nie tylko nadwyżka ponad 240 000 zł.
W praktyce oznacza to, że:
- zanim zrealizujesz transakcję przekraczającą limit, powinieneś zarejestrować się jako czynny podatnik VAT (formularz VAT-R),
- od tej transakcji doliczasz VAT i wystawiasz zwykłe faktury VAT,
- zaczynasz prowadzić ewidencję VAT i składać JPK_V7.
Dlatego przy zbliżaniu się do limitu warto liczyć sprzedaż na bieżąco — jedna większa faktura potrafi „przeskoczyć“ próg szybciej, niż się spodziewasz.
Zwolnienie z VAT a działalność nierejestrowana
To dwie różne rzeczy, które łatwo pomylić:
- Działalność nierejestrowana decyduje o tym, czy w ogóle musisz rejestrować firmę. Jej limit jest powiązany z minimalnym wynagrodzeniem — a od 2026 roku liczy się go kwartalnie: według biznes.gov.pl to 10 813,50 zł na kwartał.
- Zwolnienie podmiotowe z VAT decyduje o tym, czy doliczasz VAT — i tu limit to 240 000 zł rocznie.
Osoba prowadząca działalność nierejestrowaną zwykle mieści się też w zwolnieniu z VAT — ale jeśli sprzedaje towary lub usługi z „czarnej listy“ (np. usługi prawnicze), musi zarejestrować się do VAT mimo braku rejestracji firmy.
Nievatowiec a KSeF — o czym pamiętać
Zwolnienie z VAT nie zwalnia z Krajowego Systemu e-Faktur. Podatnicy zwolnieni (podmiotowo i przedmiotowo) zaczynają wystawiać faktury w KSeF od 1 kwietnia 2026 r. — w tej samej fali co pozostali. Wyjątek: jeśli Twoja sprzedaż nie przekracza 10 000 zł brutto miesięcznie, obowiązek zaczyna Cię dotyczyć dopiero od 2027 roku.
Szczegóły — od kiedy, dla kogo i jak wygląda faktura „zw“ w KSeF — rozpisaliśmy w osobnym artykule: KSeF dla nievatowca i ryczałtowca.
Jak MyFacturoo pomaga wystawiać faktury bez VAT
Fakturę bez VAT wystawisz w MyFacturoo tak samo prosto jak zwykłą — z gotowym oznaczeniem „zw“:
- jeśli chcesz tylko szybko przygotować dokument bez zakładania konta, skorzystaj z darmowego generatora faktur,
- gdy zaczniesz wystawiać regularnie (a od kwietnia 2026 — także wysyłać do KSeF), załóż darmowe konto: wystawisz fakturę z oznaczeniem „zw“, a do systemu trafi poprawna faktura ustrukturyzowana.
Zacznij za darmo i wystaw pierwszą fakturę bez VAT w kilka minut — bez zastanawiania się, których pól użyć.
Najczęstsze pytania
Czy jako nievatowiec wystawiam fakturę czy rachunek? Możesz wystawić fakturę (bez VAT, z oznaczeniem „zw“). „Rachunek“ to pojęcie z przeszłości — dziś dokumentem sprzedaży jest faktura, a na żądanie nabywcy masz obowiązek ją wystawić.
Czy do limitu 240 000 zł wlicza się każda sprzedaż? Co do zasady liczy się wartość sprzedaży bez VAT, ale niektóre transakcje (np. sprzedaż środków trwałych) są z limitu wyłączone. Szczegóły warto potwierdzić z księgowym.
Jestem zwolniony z VAT — czy płacę jakiś podatek? Tak, nadal rozliczasz podatek dochodowy (PIT), który wpłacasz na swój mikrorachunek podatkowy. Zwolnienie dotyczy wyłącznie VAT.
Przekroczyłem limit w połowie roku. Co dalej? Od transakcji, która przekroczyła 240 000 zł, stajesz się czynnym podatnikiem VAT — rejestrujesz się na formularzu VAT-R i zaczynasz doliczać oraz rozliczać VAT.
Aktualne zasady i limity znajdziesz w oficjalnym poradniku Ministerstwa Finansów: zwolnienie podmiotowe z VAT na podatki.gov.pl. Konkretne przypadki — zwłaszcza przy zbliżaniu się do limitu — potwierdź z księgowym.