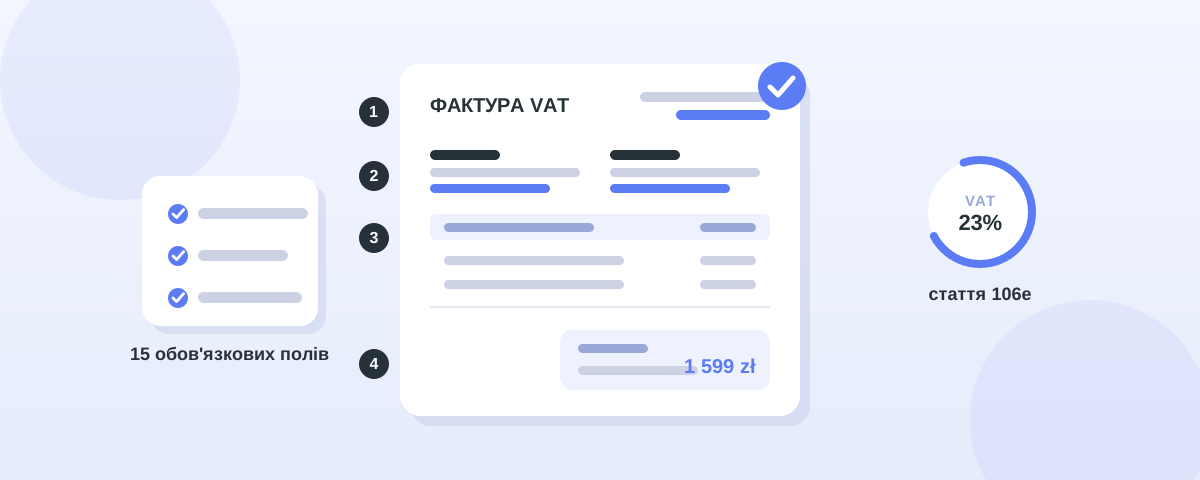
Правильна фактура — це не питання смаку, а конкретний набір елементів, яких вимагає закон про VAT (стаття 106e). У 2026 році ставка вища, ніж будь-коли: відколи фактури проходять через Krajowy System e-Faktur у структурі FA(3), відсутність обов’язкового поля закінчується вже не «лише» зауваженням бухгалтера — файл може бути відхилений системою, а покупець може мати проблему з відрахуванням VAT.
Добра новина: перелік обов’язкових елементів скінченний і передбачуваний. Нижче — повний список, пояснення того, що змінив KSeF, і кілька особливих випадків, про які легко забути.
Обов’язкові елементи фактури VAT
Стандартна фактура має містити такі дані (стаття 106e ust. 1 pkt 1–15 закону про VAT):
- Дата виставлення.
- Порядковий номер, який однозначно ідентифікує фактуру.
- Імена та прізвища або назви продавця і покупця та їхні адреси.
- NIP продавця.
- NIP покупця.
- Дата здійснення або завершення поставки товарів чи виконання послуги — якщо вона визначена і відрізняється від дати виставлення.
- Назва (вид) товару або послуги.
- Міра та кількість поставлених товарів або обсяг виконаних послуг.
- Ціна за одиницю нетто (без податку).
- Суми знижок або рабатів, якщо вони не враховані в ціні за одиницю.
- Вартість продажу нетто.
- Ставка податку.
- Сума вартості продажу нетто з поділом за окремими ставками.
- Сума податку від суми вартостей нетто, з поділом за ставками.
- Загальна сума до сплати.
Це перелік для типової фактури продажу. Закон передбачає додаткові позначки в особливих ситуаціях (про них нижче), але наведені 15 позицій стосуються практично кожної фактури VAT.
Що змінив KSeF і структура FA(3)
Елементи фактури не змінилися — змінився спосіб, у який система за ними стежить.
- Немає поля — є ризик відхилення. З 1 лютого 2026 обов’язковим зразком є структура FA(3). KSeF перевіряє кожен файл і приймає лише ті, що відповідають структурі. Неповна або помилкова фактура не отримує ані номера KSeF, ані UPO — формально вона не виставлена.
- Номер KSeF — окрема річ. Твоя власна нумерація (елемент № 2 з переліку) далі чинна. Номер KSeF, який присвоює система, є додатковим ідентифікатором і не замінює твого номера фактури.
- Кінець коригуючої ноти. З 1 лютого 2026 скасовано notę korygującą — покупець уже не виправляє дані власноруч. Будь-яку помилку (зокрема у формальних даних) коригує продавець коригуючою фактурою в KSeF.
Якщо хочеш зрозуміти саму структуру і те, як дані вкладаються у файл, заглянь до путівника польською faktura ustrukturyzowana FA(3).
Особливі випадки і позначки
Крім стандартних 15 елементів, деякі фактури вимагають додаткових позначень:
- Звільнення від VAT. Той, хто не є платником VAT, виставляє фактуру без ставки і суми податку, з позначкою «zw» і правовою підставою звільнення (наприклад стаття 113 закону про VAT). З 1 січня 2026 ліміт звільнення за оборотом (zwolnienie podmiotowe) зріс з 200 тис. до 240 тис. зл.
- Касовий метод — позначка «metoda kasowa».
- Механізм розділеного платежу — обов’язковий допис «mechanizm podzielonej płatności» при операціях, ним охоплених.
- Самофактурування — позначка «samofakturowanie».
- Процедура маржі — відповідне позначення процедури (наприклад «procedura marży — towary używane»).
Це та ділянка, де легко помилитися — якщо маєш сумніви, яку позначку застосувати, підтверди це з бухгалтером. Добрий інструмент для фактур підказує потрібні позначення на підставі налаштувань операції.
Проформа і фактура без VAT — про що пам’ятати
Не кожен документ із ціною є фактурою VAT:
- Фактура проформа — це комерційний документ (пропозиція або прохання про оплату), а не бухгалтерський доказ. Вона не підлягає тим самим вимогам, що структурована фактура, і до KSeF не потрапляє.
- Фактура без VAT (від того, хто не є платником VAT) має менше полів — без ставки і суми податку — але й далі мусить містити дані сторін, номер, дату та опис продажу, а також позначку про звільнення.
Найчастіші помилки
- Немає NIP покупця при продажу B2B — одна з найчастіших причин проблем.
- Пропущена дата поставки, коли вона відрізняється від дати виставлення — обов’язковий, а часто забутий елемент.
- Хибна ставка VAT або відсутність поділу сум за ставками (елементи 13–14).
- Непослідовна нумерація — номер має однозначно ідентифікувати фактуру в межах однієї або кількох серій.
Як MyFacturoo стежить за елементами фактури
Замість тримати перелік зі статті 106e в голові, варто віддати стеження за ним інструменту:
- Обов’язкові поля автоматично — дані продавця, контрагента з бази (з NIP), позиції зі ставками і суми рахуються самі.
- Правильна структура FA(3) — документ постає у форматі, який приймає KSeF, тож ризик відхилення менший.
- Підказки позначок — позначення на кшталт «mechanizm podzielonej płatności» чи «zw» на підставі налаштувань.
- Відправка і статус в одному місці — після виставлення надішлеш фактуру до KSeF і перевіриш, чи її прийнято.
- Інтерфейс українською — ти заповнюєш поля рідною мовою, а сама фактура виходить польською або англійською, як стандартний документ.
Створи акаунт у MyFacturoo і виставиш першу фактуру з комплектом обов’язкових полів — без ручної перевірки переліку.
Найчастіші питання
Чи фактура має бути підписана? Ні. Фактура VAT не вимагає підпису чи печатки продавця або покупця. Значення має комплект обов’язкових даних і — для фактур, охоплених обов’язком — правильне виставлення в KSeF.
Чим фактура відрізняється від проформи? Проформа — це комерційний документ без податкових наслідків. Фактура VAT є бухгалтерським доказом і має містити елементи зі статті 106e.
Я помилився в елементі фактури — що тепер? Виправлення вносить продавець коригуючою фактурою. Коригуючу ноту скасовано з 1 лютого 2026 року.
Чи той, хто не є платником VAT, теж має триматися цього переліку? Так, хоч і в скороченій версії — без ставки і суми податку, зате з позначкою про звільнення та правовою підставою.
Правові підстави й деталі знайдеш у законі про VAT та в сервісі ksef.podatki.gov.pl. У сумнівних справах — особливо щодо позначок і ставок — підтверджуй деталі з бухгалтером.