Wystawiasz fakturę z terminem płatności 30 dni, a zaliczkę na podatek dochodowy od tej sprzedaży musisz zapłacić już 20. dnia następnego miesiąca — często zanim klient w ogóle Ci zapłaci. Znasz to? Kasowy PIT powstał właśnie po to, żeby rozwiązać ten problem: przychód rozpoznajesz dopiero wtedy, gdy pieniądze faktycznie trafią na Twoje konto. Zobacz, dla kogo to rozwiązanie i jak z niego skorzystać.
Na czym polega kasowy PIT
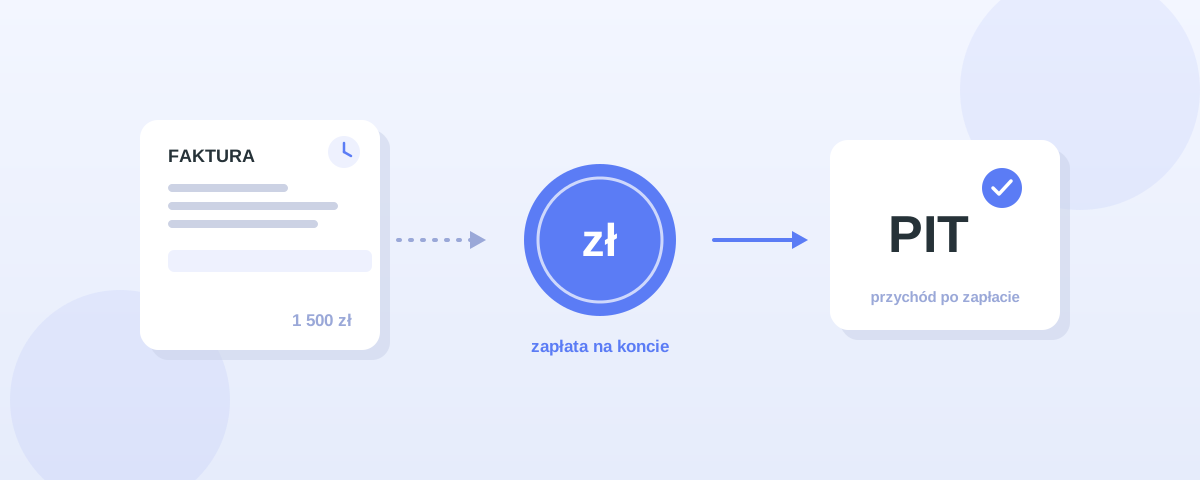
Kasowy PIT (metoda kasowa rozliczania przychodów w podatku dochodowym) obowiązuje od 1 stycznia 2025 r. W standardowym rozliczeniu przychód powstaje z chwilą wystawienia faktury lub wykonania usługi — niezależnie od tego, czy klient zapłacił. W metodzie kasowej jest odwrotnie: przychód powstaje w dniu, w którym otrzymasz zapłatę (w całości lub w części — liczą się też zaliczki).
W praktyce oznacza to, że zaliczkę na PIT liczysz od pieniędzy, które realnie wpłynęły, a nie od faktur „w drodze“. Z rozwiązania mogą skorzystać również przedsiębiorcy na ryczałcie od przychodów ewidencjonowanych.
Dla kogo jest kasowy PIT — warunki
Metoda jest dobrowolna, ale dostępna po spełnieniu kilku warunków. Kasowy PIT wybierzesz, jeśli:
- prowadzisz działalność gospodarczą samodzielnie (rozwiązanie nie obejmuje przychodów wspólników spółek),
- Twoje przychody z tej działalności w poprzednim roku nie przekroczyły 2 000 000 zł — w 2025 r. limit wynosił 1 000 000 zł, ale od 2026 r. został podniesiony do 2 mln,
- nie prowadzisz ksiąg rachunkowych (pełnej księgowości).
Jeśli dopiero rozpoczynasz działalność, także możesz wybrać kasowy PIT — w pierwszym roku nie obowiązuje Cię limit przychodów, bo nie masz jeszcze „roku poprzedniego“.
Co dokładnie się zmienia
Kasowy PIT to nie tylko inne liczenie przychodu. Warto znać cztery zasady:
- Przychód dopiero po zapłacie. Datą powstania przychodu jest dzień uregulowania należności przez kontrahenta.
- Tylko sprzedaż B2B. Metoda dotyczy wyłącznie transakcji z innymi przedsiębiorcami, udokumentowanych fakturami. Sprzedaż na rzecz konsumentów (osób prywatnych) rozliczasz na zwykłych zasadach.
- Limit 2 lat. Jeśli kontrahent nie zapłaci, przychód i tak powstanie — najpóźniej po 2 latach od wystawienia faktury albo z dniem likwidacji działalności. Kasowy PIT odracza podatek, ale nie znosi go bezterminowo.
- Koszty też kasowo. Symetrycznie — koszty uzyskania przychodu odliczysz dopiero wtedy, gdy sam zapłacisz swojemu dostawcy, a nie w dniu otrzymania jego faktury.
Czego kasowy PIT nie obejmuje
Poza sprzedażą konsumencką z metody wyłączone są także:
- sprzedaż środków trwałych oraz wartości niematerialnych i prawnych (np. firmowego auta czy sprzętu),
- transakcje z podmiotami powiązanymi (np. z firmą, w której masz co najmniej 5% udziałów),
- transakcje z podmiotami z tzw. rajów podatkowych.
W tych przypadkach przychód rozpoznajesz na zasadach ogólnych, nawet jeśli dla pozostałej sprzedaży stosujesz kasowy PIT.
Jak wybrać kasowy PIT
Wystarczy pisemne oświadczenie złożone właściwemu naczelnikowi urzędu skarbowego. Terminy zależą od Twojej sytuacji:
- kontynuujesz działalność — do 20 lutego danego roku podatkowego,
- rozpoczynasz działalność w trakcie roku — do 20. dnia miesiąca następującego po miesiącu rozpoczęcia,
- startujesz w grudniu — do końca roku podatkowego.
Wybraną metodę stosujesz przez cały rok. Co ważne, wybór przechodzi też na kolejne lata — jeśli zechcesz z niego zrezygnować, zawiadamiasz urząd do 20 lutego.
Kasowy PIT a metoda kasowa w VAT — to nie to samo
Łatwo je pomylić, bo obie opierają się na dacie zapłaty. Różnica jest jednak zasadnicza:
- Kasowy PIT dotyczy podatku dochodowego — decyduje, kiedy powstaje przychód (i koszt) w PIT lub ryczałcie.
- Metoda kasowa w VAT to odrębne rozwiązanie dla małego podatnika VAT — VAT rozliczasz kwartalnie, płacisz go dopiero po otrzymaniu zapłaty, a na fakturze umieszczasz adnotację „metoda kasowa“.
Wybór jednej z nich nie oznacza automatycznie drugiej — to dwie niezależne decyzje. Możesz stosować jedną, obie albo żadną.
Jak MyFacturoo pomaga prowadzić kasowy PIT
Kasowy PIT ma jeden praktyczny warunek: musisz wiedzieć, kiedy każda faktura została zapłacona — bo to data zapłaty, a nie wystawienia, wyznacza przychód. Ręczne pilnowanie tego w arkuszu szybko robi się uciążliwe. MyFacturoo bierze to na siebie:
- Statusy płatności przy każdej fakturze — od razu widzisz, co i kiedy zostało zapłacone.
- Linki do płatności i automatyczne przypomnienia — pomagają szybciej odzyskać należności, a Ty masz jasny obraz, które faktury już „weszły“ do przychodu.
- Miesięczne rozliczenie z Twoich dokumentów — faktury i koszty w jednym miejscu, gotowe do rozliczenia.
Załóż darmowe konto i prowadź sprzedaż tak, żeby data zapłaty każdej faktury była zawsze pod ręką. Jeśli dopiero dobierasz narzędzie, zacznij od przeglądu programu do faktur dla małej firmy.
Najczęstsze pytania
Czy kasowy PIT opłaca się każdemu? Najbardziej zyskują firmy z długimi terminami płatności i klientami, którzy zwlekają z zapłatą — nie płacą wtedy podatku od pieniędzy, których jeszcze nie mają. Jeśli klienci płacą od ręki, korzyść jest mniejsza. Decyzję warto omówić z księgowym.
Płacę PIT wcześniej czy później? Później — podatek „przesuwa się“ na moment zapłaty. Pamiętaj jednak o limicie 2 lat: po tym czasie przychód powstaje niezależnie od tego, czy dostałeś pieniądze.
Czy przy kasowym PIT zmienia się konto do wpłaty podatku? Nie. PIT nadal wpłacasz na swój mikrorachunek podatkowy — zmienia się tylko moment, w którym podatek staje się należny.
Prowadzę sprzedaż głównie dla osób prywatnych. Skorzystam z kasowego PIT? W ograniczonym zakresie — metoda obejmuje wyłącznie sprzedaż B2B udokumentowaną fakturami. Sprzedaż konsumencką rozliczasz na zwykłych zasadach.
Zasady kasowego PIT opisuje Ministerstwo Finansów w serwisie podatki.gov.pl oraz biznes.gov.pl. Ostateczną decyzję — czy w Twojej sytuacji ta metoda się opłaca — najlepiej podjąć z księgowym, a najbliższe daty rozliczeń znajdziesz w artykule Terminy podatkowe małej firmy.